2026年現在、働き方の多様化やキャリアの転換期において、公的医療保険の切り替え手続きは避けて通れない重要なテーマとなっています。会社員や公務員が加入する「社会保険」と、自営業やフリーランス、退職者が加入する「国民健康保険」では、保険料の算出方法から扶養家族の仕組み、万が一の際の保障内容に至るまで大きな違いが存在します。
本記事では、両者の違いをわかりやすく比較・解説し、退職時の切り替え手続きや年間費用の負担を軽減するためのポイントまで、専門的な視点から詳しく紐解いていきます。
国民健康保険と社会保険の基本的な仕組みと加入条件の違い
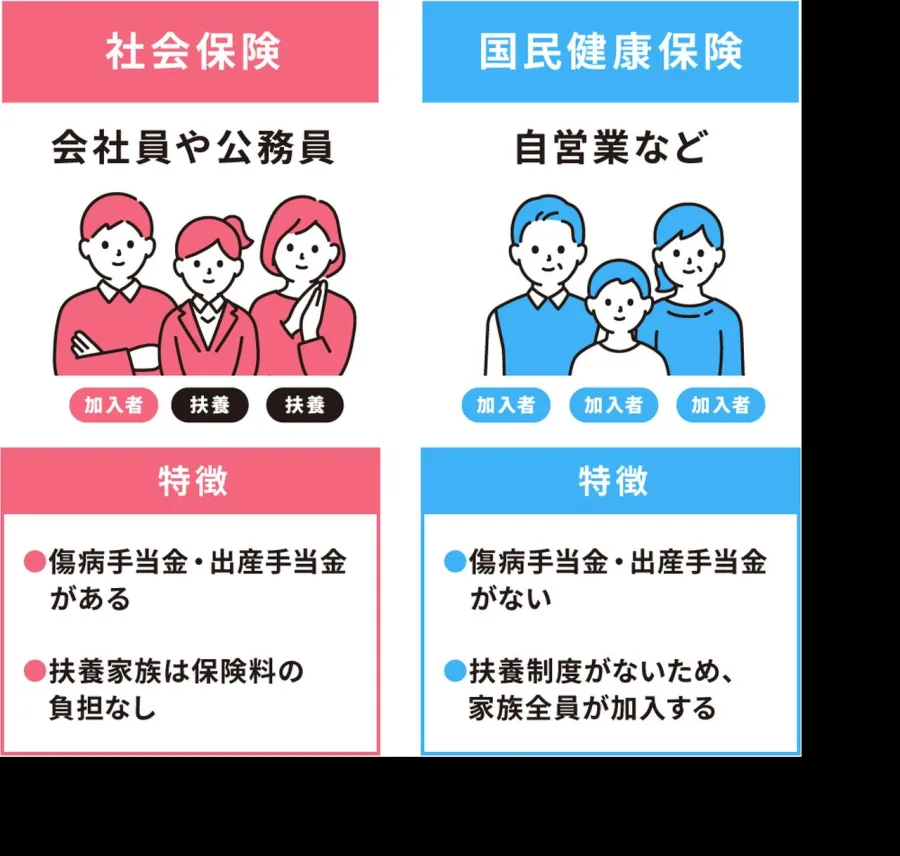
日本国内に住所を有するすべての人はいずれかの公的医療保険に加入することが義務付けられています(国民皆保険制度)。しかし、その加入先や適用される法律、運営主体は個人の就業形態や雇用形態によって異なります。
会社員やパート・アルバイトで一定の条件を満たす場合は、勤務先を通じて健康保険や各種共済組合などの社会保険に加入します。一方、自営業者、フリーランス、学生、無職の方、および社会保険の適用要件を満たさない短時間労働者などは、市区町村が運営する国民健康保険(国保)に加入することになります。
この仕組みの違いは、単に保険証の発行元が変わるだけでなく、保険料の決定プロセスや受けられる給付(傷病手当金や出産手当金など)の有無にも直結するため、制度の根本的な違いを正確に把握しておくことが重要です。
保険料の算出方法と負担構造の徹底比較
医療保険を選ぶ上で、家計に最も大きな影響を与えるのが毎月の「保険料」です。社会保険と国民健康保険では、その計算のベースが大きく異なります。
社会保険の場合、保険料は毎月の給与や賞与をもとに算出される標準報酬月額および標準賞与額を基準に決定されます。特徴的なのは、労使折半といって、会社側が保険料の半分を負担してくれる点です。したがって、被保険者(従業員)が支払う実質的な負担は総額の半分となります。
これに対し、国民健康保険の保険料は前年の所得金額をベースに算出される「所得割」のほか、加入者の人数に応じて課される「均等割」や「平等割」などを合算して自治体ごとに決定されます。国保には会社のような折半負担という概念がないため、原則として全額自己負担となります。特に所得が変動した初年度などは、前年の所得基準で計算されるため、想定以上に高額な保険料の通知が届くケースも少なくありません。
扶養家族の有無と保険料への影響を検証
配偶者や子供などの家族を抱える世帯にとって、見逃せない最大の違いが「扶養家族の仕組み」です。
社会保険には、収入が一定基準(原則年間収入130万円未満など)未満の家族を被扶養者として登録できる制度があります。被扶養者となった家族の分の追加の保険料は発生しないため、家族の人数が多い会社員世帯にとっては大きなメリットとなります。
一方、国民健康保険には「扶養」という概念が存在しません。国保に加入するのは世帯ごとの加入者全員であり、配偶者であっても子供であっても、それぞれに対して所得割や均等割が課されます。そのため、一人親方やフリーランスなどの世帯では、家族の人数が増えるほど国民健康保険の年間費用が跳ね上がる構造になっています。
| 比較項目 | 社会保険(健康保険など) | 国民健康保険(国保) |
|---|---|---|
| 加入対象者 | 会社員、公務員、条件を満たすパート・アルバイト | 自営業、フリーランス、退職者、学生など |
| 運営主体 | 全国健康保険協会(協会けんぽ)や各種健康保険組合 | 市区町村(自治体) |
| 保険料の負担 | 労使折半(会社と半分ずつ負担) | 全額自己負担(原則世帯主が納税) |
| 保険料の算出基準 | 標準報酬月額・標準賞与額(給与比例) | 前年の所得、世帯人数(所得割・均等割等) |
| 扶養家族の制度 | あり(被扶養者の追加保険料なし) | なし(家族それぞれに保険料が発生) |
| 傷病手当金等の給付 | あり(仕事外の病気やケガで働けない場合に支給) | 原則なし(自治体の独自給付を除く) |
退職時の切り替え手続きと「任意継続」の選択肢
会社を退職してフリーランスに転身する場合や転職活動を行う期間には、医療保険の切り替え手続きが必要となります。このタイミングで多くの人が直面するのが、「社会保険の任意継続」と「国民健康保険への切り替え」のどちらを選ぶべきかという問題です。
退職後も一定の条件(原則として退職前まで継続して2カ月以上の被保険者期間があることなど)を満たしていれば、それまで加入していた社会保険に最長2年間継続して加入できる任意継続制度を利用できます。任意継続のメリットは、退職前の標準報酬月額をベースに保険料が上限付きで算出される点ですが、これまで会社が折半してくれていた分の保険料も全額自己負担(自己負担額が約2倍になる)になる点に注意が必要です。
他方、国民健康保険に切り替える場合は、退職翌日の資格喪失日から14日以内に居住地の市区町村窓口で手続きを行う必要があります。退職時の諸条件や前年度の所得、家族構成によってどちらのコストが低くなるかは大きく異なるため、退職前に人事担当者や自治体の窓口で試算を行うことが、賢い選択のための重要な判断基準となります。
【国民健康保険と社会保険の違い】に関するよくある質問(FAQ)
Q1:退職後、国民健康保険と社会保険の任意継続はどちらがお得ですか?
A1:退職前の給与(所得)の高さや扶養家族の人数によって異なります。前年の所得が高い場合は社会保険の任意継続の方が保険料に上限があるため安くなるケースがあり、反対に所得が大きく減少した場合は所得割が軽減される国民健康保険の方が安くなる場合があります。
Q2:パートタイマーとして働く場合、どちらの保険に加入することになりますか?
A2:勤務先の規模や週の所定労働時間、賃金の月額などの適用基準を満たしている場合は、パートであっても社会保険の適用対象となります。条件を満たさない場合は、引き続き国民健康保険または配偶者の扶養(社会保険)となります。
Q3:退職後の切り替え手続きを行わなかった場合、どうなりますか?
A3:退職日の翌日から社会保険の資格を失うため、未加入の期間が発生します。国民健康保険への切り替えは退職日の翌日から14日以内に行う必要があり、手続きが遅れた場合でも原則として資格発生日まで遡って保険料が課税されます。
国民健康保険と社会保険の最大の違いは、保険料の計算基礎と、扶養家族の扱いに伴う経済的負担のあり方にあります。働き方の変化に伴い、社会保険の適用拡大が進む現代においては、自身のライフステージや収入の変動を見据えた選択が大切です。
退職や独立を検討する際は、感情的な判断ではなく、事前の保険料試算や家族構成全体のバランスを考慮した上で、最適な制度を選択することが家計を守るための確実なステップとなります。