日常会話やニュース、さらには保険の契約書類などで耳にする機会の多い「不慮の事故」という言葉ですが、具体的にどのような事象がそれに該当するのか、正確な定義を説明できる方は意外と少ないのと考えられます。予期せぬトラブルや突然の災害に直面した際、それが法律や生命保険の観点でどのように扱われるのかを知ることは、万が一の備えを考える上で非常に重要です。
本記事では、不慮の事故の正確な定義や法律上の位置づけをはじめ、交通事故や突発的な災害などの具体的な事例、病気との明確な違い、そして生命保険金が支払われるケースと支払われないケース(自殺の除外など)について、2026年現在の最新の視点と統計を踏まえて徹底的に解説します。
不慮の事故とは?法律と生命保険における正確な定義
「不慮の事故」という言葉は、日常的な感覚としては「予期せぬ不幸な出来事全般」を指すように使われますが、法律や損害保険・生命保険の実務においてはより厳密な定義が存在します。基本的に、不慮の事故とは「急激かつ偶然な外来の事故」という三つの要素を満たすものを指します。
ここで言う「急激」とは、事故の発生から結果に至るまでの時間が非常に短いことを意味し、「偶然」とは被害者にとって意図せず予見できなかったこと、そして「外来」とは事故の原因が身体の外部から作用したものであることを示しています。つまり、体内の細胞変化や生活習慣の蓄積によって発症する病気は、この「外来」や「急激」の定義から外れるため、不慮の事故には該当しません。
病気との決定的な違いと発生原因の分類
不慮の事故と病気の最大の違いは、その「発生原因の由来」にあります。病気は体内の生理的機能の異常やウイルス感染、遺伝的要因、生活習慣の乱れなど、内部的な要因によって進行するものです。これに対し、不慮の事故は外側から突発的に加わる物理的な力や環境要因によって引き起こされます。
公的な統計や医療・保険の現場では、不慮の事故による死亡や負傷は「内因死(病死)」とは完全に区別され、「外因死(不慮の事故死)」として統計処理されます。具体的には、後述する交通事故や転倒・転落、溺死、不慮の窒息などがこれに該当し、突発的な災害によって生命が脅かされた場合もこの枠組みに含まれます。
不慮の事故の具体的な事例と発生しやすいシチュエーション
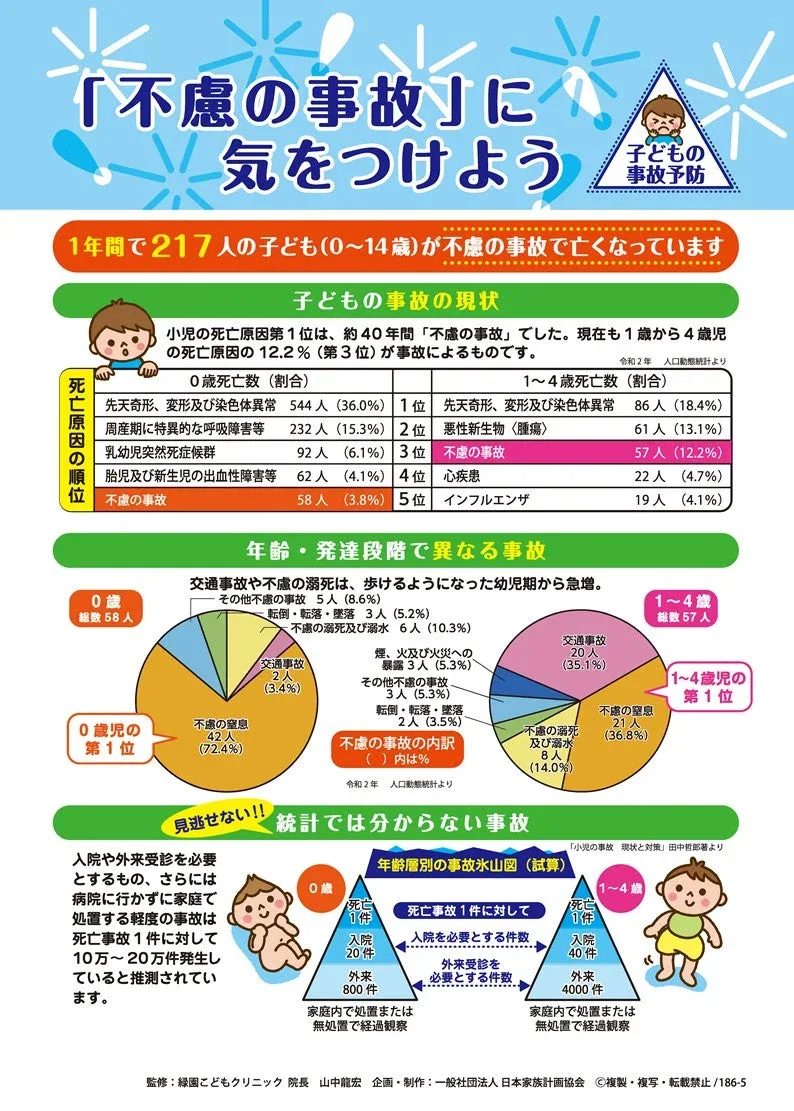
では、実際にどのようなケースが不慮の事故に該当するのでしょうか。厚生労働省の人口動態統計などのデータにおいても、不慮の事故の主な原因としていくつかのカテゴリーが挙げられています。ここでは日常生活や社会生活の中で発生しやすい代表的な具体例を整理します。
代表的な事例としては、自動車やバイク、歩行中の「交通事故」、階段からの転落や高所からの「墜落・転落」、入浴中の「不慮の溺水」、餅や食品などが喉に詰まる「気道閉塞による不慮の窒息」、そして予期せぬ「火災や災害による被害」などが挙げられます。これらはすべて、本人の予見を超えた突発的な外因によってもたらされるものです。
読者が一目で違いを把握できるよう、不慮の事故と病気の性質、法律・保険における取り扱いの違いを以下の表にまとめました。
| 比較項目 | 不慮の事故 | 病気(疾病) |
|---|---|---|
| 発生の原因 | 外部からの突発的な物理的力・環境要因(外因) | 体内要因、ウイルス、生活習慣の蓄積(内因) |
| 予見可能性 | 予測不可能(急激・偶然) | 進行性であり、検査や経過で発見されることが多い |
| 医療・法律上の分類 | 外因死・外傷・突発的災害 | 病死・自然死・内因性疾患 |
| 生命保険の適用 | 災害保険金・傷害特約の対象となる場合が多い | 通常の死亡保険金の対象(特約の条件による) |
| 代表例 | 交通事故、転落、溺水、不慮の窒息 | がん、心疾患、脳血管疾患、感染症 |
死亡保険における取り扱い:支払われるケースと除外されるケース
生命保険や傷害保険において、「不慮の事故」という言葉は保険金や給付金の増額(災害死亡保険金など)を左右する重要なキーワードとなります。通常の死亡保険金は病気でも事故でも同額が支払われる契約が一般的ですが、「災害割増特約」などが付帯している場合、不慮の事故による死亡であれば通常の数倍の保険金が支払われる仕組みになっています。
一方で、すべての突発的な死亡事故が保険金の支払い対象になるわけではありません。最も代表的な除外規定として「自殺」があります。自ら命を絶った行為は法律や保険約款上、偶発的な事故とはみなされず、免責事由(保険金が支払われないケース)に指定されています。また、被保険者の重大な過失や犯罪行為、薬物の不正使用に起因する事故も同様に除外されるのが一般的です。
統計から見る不慮の事故の傾向と社会的な影響
近年の公的統計データや厚生労働省の動向を見ると、不慮の事故死は日本の死因において上位に位置しており、特に高齢者層における自宅内での転倒・転落や、入浴中の不慮の溺水(ヒートショック関連や突発的な事故)の割合が増加傾向にあります。
若年層においては交通事故やスポーツ中の突発的な外傷が主な原因となる一方、シニア層においては日常の身の回りの動作に潜むリスクが不慮の事故へとつながるケースが目立ちます。このように、年代によって発生原因の傾向が大きく異なる点も、現代の事故防止対策や保険設計において見逃せないポイントとなっています。
【プロの結論】正確な理解がもたらすリスクマネジメントの重要性
ここまで見てきたように、「不慮の事故とは何か」という問いに対する本質的な答えは、それが「人間の意図や体内要因を超えた、急激かつ偶然な外来の事象」であるという点に集約されます。病気との違いを正しく認識し、どの範囲が保険や法律上の災害として扱われるのかを知ることは、日々の生活におけるリスクマネジメントの第一歩です。
突然の災害や予期せぬトラブルを完全にゼロにすることは難しいものの、どのようなシチュエーションが不慮の事故に該当し、どのようなケースが除外されるのかを把握しておくことは、万が一の事態に直面した際の冷静な判断や、適切な備えを選ぶための確かな指針となります。
【不慮の事故とは】に関するよくある質問(FAQ)
Q1:自宅の風呂で溺れて亡くなった場合、不慮の事故と病気のどちら扱いになりますか?
A1:入浴中の溺死(不慮の溺水)は基本的に外因による「不慮の事故」として扱われます。ただし、入浴中に脳梗塞や心筋梗塞などの重篤な発作を起こし、その結果として意識を失って溺水に至った場合は、死因の主因が病気(内因)と判断されるケースもあり、医師の診断や司法解剖の結果によって判定されます。
Q2:地震や台風などの自然災害で亡くなった場合も、不慮の事故に含まれますか?
A2:はい、含まれます。地震、津波、台風などの自然災害による死亡や負傷も、外部からの突発的な力による事象であるため、保険約款上では「不慮の事故(災害死)」として取り扱われるのが一般的です。
Q3:持病がある人が、その病気が原因で転倒した場合、事故として認められますか?
A3:持病の発作(めまいや意識障害など)が直接の引き金となって転倒し、それが致命傷となった場合、保険会社や医学的な判定において「病気が主因である」とみなされ、不慮の事故の特約対象外となる場合があります。事故と病気の因果関係がどのように証明されるかが重要な判断基準となります。